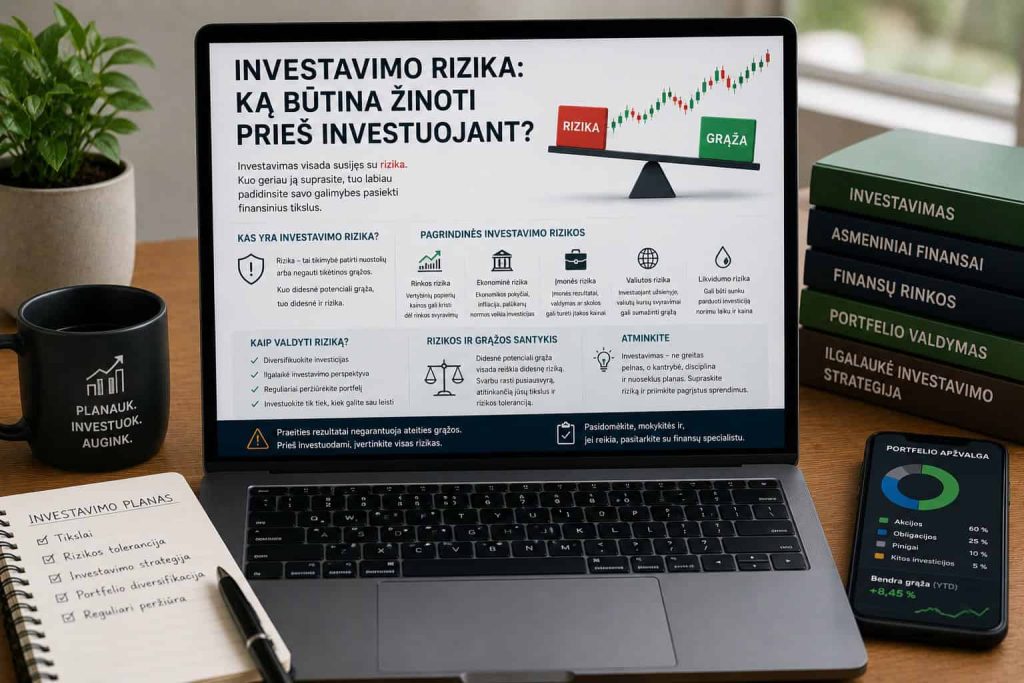
Investavimas gali padėti auginti kapitalą ir judėti link finansinio saugumo, bet jis visada susijęs su rizika. Suprasti, kas yra investavimo rizika ir kaip ją valdyti, yra svarbiausias žingsnis dar prieš įdedant pirmąjį eurą. Būtent žinių stoka, o ne pati rinka, dažniausiai lemia pradedančiųjų nuostolius.
Šiame tekste paaiškinsiu, kas yra investavimo rizika, kokios yra pagrindinės jos rūšys, kodėl rizika ir grąža yra neatsiejamos, kaip riziką valdyti praktiškai ir kokių klaidų vengti. Tai bendro pobūdžio edukacinis straipsnis, o ne individualus finansinis patarimas.
Kas yra investavimo rizika
Investavimo rizika yra tikimybė, kad investicijos rezultatas bus prastesnis nei tikėtasi, arba kad prarasite dalį ar net visą investuotą kapitalą. Tai ne abstrakti grėsmė, o normali bet kurios investicijos savybė. Net saugiausios investicijos turi tam tikrą riziką, o didelę grąžą žadančios beveik visada slepia ir didelę nuostolio tikimybę.
Rizika gali pasireikšti įvairiai: kapitalo sumažėjimu, pajamų svyravimais, nepastovia grąža arba netikėtais rinkos pokyčiais. Svarbu suprasti, kad rizika nereiškia, jog tikrai prarasite pinigus. Ji reiškia tik tai, kad rezultatas nėra garantuotas.
Rizikos tolerancija: nuo ko viskas prasideda
Prieš kalbant apie konkrečias rizikos rūšis, verta suprasti sąvoką, kurios originalūs straipsniai dažnai nemini: rizikos tolerancija. Tai jūsų gebėjimas ir noras ištverti investicijos vertės svyravimus.
Ji turi dvi puses. Finansinė pusė rodo, kiek realiai galite prarasti nepakenkdami savo gyvenimui. Psichologinė pusė rodo, kaip miegate naktimis, kai jūsų investicija nukrenta dešimt ar dvidešimt procentų. Žmogus gali finansiškai pakelti didelę riziką, bet emociškai panikuoti ir parduoti pačiu blogiausiu metu. Todėl teisingas investicijų pasirinkimas prasideda nuo sąžiningo savo rizikos tolerancijos įvertinimo.
Laiko horizonto vaidmuo
Antras lemiamas veiksnys yra laiko horizontas, tai yra kiek laiko planuojate laikyti investicijas. Jis radikaliai keičia rizikos vaizdą.
Trumpu laikotarpiu, pavyzdžiui, vienerių ar dvejų metų, rinkos svyravimai yra didelė rizika, nes gali tekti parduoti būtent tada, kai vertė nukritusi. Ilgu laikotarpiu, dešimties ar dvidešimties metų, tie patys svyravimai tampa mažiau svarbūs, nes rinka turi laiko atsigauti. Būtent todėl pinigų, kurių prireiks netrukus, paprastai nereikėtų investuoti į rizikingas priemones.
Pagrindinės investavimo rizikos rūšys
Rizika nėra vienalytė. Ją sudaro kelios skirtingos rūšys, kurias verta atpažinti.
Rinkos rizika yra susijusi su bendrais rinkos svyravimais. Net geros investicijos gali nuvertėti dėl ekonomikos nuosmukio, krizės ar bendros nuotaikos. Šios rizikos visiškai išvengti neįmanoma.
Kredito rizika yra tikimybė, kad skolininkas negrąžins paskolos. Ji ypač aktuali obligacijoms ir P2P, tarpusavio skolinimo, investicijoms, kur jūsų grąža priklauso nuo to, ar paskolos gavėjas mokės.
Likvidumo rizika atsiranda, kai negalite greitai parduoti investicijos be nuostolio. Pavyzdžiui, nekilnojamąjį turtą ar dalį P2P paskolų gali būti sunku paversti pinigais skubiai.
Infliacijos rizika kyla, kai pinigų perkamoji galia mažėja sparčiau, nei auga jūsų investicijos grąža. Net jei suma nominaliai didėja, reali jos vertė gali kristi. Būtent dėl šios rizikos pinigų laikymas vien grynaisiais ilgainiui taip pat yra rizikingas.
Valiutos rizika atsiranda investuojant užsienio valiuta. Net jei pati investicija pelninga, nepalankus valiutos kurso pokytis gali sumažinti grąžą.
Emocinė rizika yra dažnai svarbiausia. Sprendimai, priimti dėl baimės ar godumo, lemia daugiau nuostolių nei bet kuris rinkos veiksnys.
Turto klasių rizikos palyginimas
Kad rizika taptų konkretesnė, naudinga apytiksliai palyginti populiarias turto klases pagal rizikos lygį.
| Turto klasė | Rizikos lygis | Tipinis svyravimas |
|---|---|---|
| Indėliai, taupymas | Labai žemas | Beveik nėra, bet infliacija graužia |
| Vyriausybės obligacijos | Žemas | Nedidelis |
| Plačiai diversifikuoti ETF | Vidutinis | Reikšmingas trumpuoju laikotarpiu |
| Atskiros akcijos | Aukštas | Didelis |
| P2P paskolos | Aukštas | Priklauso nuo skolininkų kredito rizikos |
| Kriptovaliutos, Forex su svertu | Labai aukštas | Ypač didelis |
Ši lentelė yra orientacinė, bet ji parodo pagrindinį principą: kuo didesnė galima grąža, tuo didesnė ir nuostolio tikimybė.
Kodėl svarbu suprasti riziką
Rizikos supratimas padeda išvengti impulsyvių sprendimų, nes žinodami, kad svyravimai normalūs, mažiau panikuojate. Jis leidžia pasirinkti investicijas, atitinkančias jūsų situaciją, o ne mados ar pažadų vedami. Jis padeda susikurti ilgalaikę strategiją ir reikšmingai sumažina nuostolių tikimybę. Tiesiog tariant, suprasta rizika tampa valdoma, o nesuprasta dažniausiai virsta nuostoliu.
Kaip valdyti investavimo riziką
Rizikos visiškai panaikinti neįmanoma, bet ją galima protingai valdyti.
Diversifikacija yra pirmasis principas. Nelaikykite visų pinigų vienoje investicijoje, vienoje įmonėje ar vienoje turto klasėje. Paskirsčius riziką, vienos investicijos nesėkmė nesunaikina viso portfelio.
Ilgalaikis požiūris padeda atlaikyti svyravimus. Trumpalaikiai rinkos kritimai yra normalūs, o bandymas reaguoti į kiekvieną judesį dažniausiai kenkia.
Investuokite tik tai, ką galite prarasti, ypač rizikingesnėse priemonėse. Pinigai būtinoms išlaidoms ar avariniam fondui neturėtų gulėti rizikingose investicijose.
Turėkite aiškų planą. Žinokite savo tikslus, laiko horizontą ir rizikos toleranciją prieš pradėdami, o ne sprendimus priiminėkite spontaniškai.
Nuolat mokykitės. Finansinis raštingumas yra geriausia apsauga nuo klaidų ir sukčių.
Rizika ir grąža: neatsiejami dalykai
Investavime galioja paprasta, bet geležinė taisyklė: didesnė potenciali grąža visada eina kartu su didesne rizika, o mažesnė rizika su mažesne grąža. Jei kas nors siūlo didelę grąžą be rizikos, tai beveik visada apgaulė arba sukčiavimas.
Todėl tikslas yra ne vengti rizikos visiškai, o rasti jos balansą pagal savo tikslus ir toleranciją. Jaunesniam žmogui su ilgu horizontu gali tikti didesnė rizika, vyresniam ar siekiančiam stabilumo, mažesnė.
Mokesčiai ir Lietuvos kontekstas
Vertinant grąžą, svarbu nepamiršti mokesčių. Lietuvoje investicijų pelnas paprastai apmokestinamas, o nuo 2025 metų atsirado ir investicinės sąskaitos režimas, leidžiantis efektyviau planuoti mokesčius. Tikslus apmokestinimas priklauso nuo investavimo priemonės ir konkrečių metų taisyklių, todėl prieš deklaruodami pasitikrinkite aktualią VMI informaciją. Mokesčiai yra dalis realios grąžos, todėl į juos verta atsižvelgti jau planuojant.
Dažniausios klaidos
Investavimas be žinių. Pinigų dėjimas į tai, ko nesuprantate, yra viena brangiausių klaidų.
Per didelė rizika. Visko statymas ant vienos rizikingos investicijos tikintis greito praturtėjimo.
Visų pinigų laikymas vienoje vietoje. Diversifikacijos nebuvimas daro portfelį trapų.
Emociniai sprendimai. Pardavimas iš panikos kritimo metu ir pirkimas iš godumo viršūnėje.
Bandymas pagauti rinką. Tikslus įėjimo ir išėjimo momento spėjimas nuosekliai beveik niekam nepavyksta, net profesionalams.
Kam svarbiausia valdyti riziką
Rizikos valdymas svarbus visiems, bet ypač pradedantiesiems investuotojams, kurie dar neturi patirties, žmonėms su ribotu kapitalu, kuriems kiekvienas nuostolis skaudus, ilgalaikiams investuotojams ir tiems, kurie vertina stabilumą labiau nei greitą, bet nepatikimą grąžą.
Išvada
Investavimo rizika yra neišvengiama, bet ji nėra priešas, kurio reikia bijoti. Tai savybė, kurią suprantant ir valdant galima nuosekliai auginti kapitalą. Svarbiausia žinoti, kur investuojate, įvertinti savo rizikos toleranciją ir laiko horizontą, diversifikuoti ir niekada nepriiminėti sprendimų emocijų vedami.
Atsakingas požiūris į riziką ne tik apsaugo jūsų kapitalą, bet ir leidžia jį auginti ilgalaikėje perspektyvoje. Kaip atrodo jūsų situacija: ar jau aiškiai žinote savo rizikos toleranciją ir laiko horizontą, ar dar tik svarstote pradėti investuoti? Atsakymas į šį klausimą dažniausiai parodo, nuo ko verta pradėti.