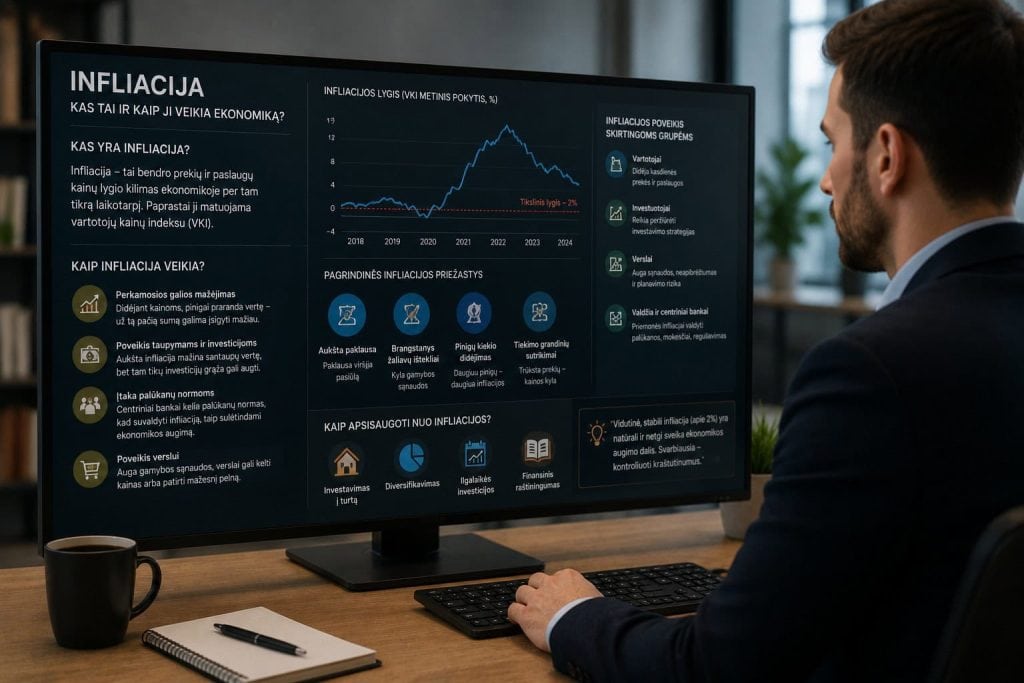
Ar kada nors pagalvojote, kodėl jūsų seneliai už litą ar centą galėjo nusipirkti gerokai daugiau nei jūs už eurą šiandien? Atsakymas slypi viename ekonominiame reiškinyje, kuris tyliai, bet nuolat veikia kiekvieno mūsų gyvenimą. Tai infliacija. Paprasčiausiai tariant, infliacija yra bendras prekių ir paslaugų kainų kilimas per tam tikrą laikotarpį. Jos esmė ta, kad ji mažina pinigų perkamąją galią, tai yra už tą pačią sumą laikui bėgant galima nusipirkti vis mažiau.
Infliacija nėra vien sausa ekonomistų sąvoka iš vadovėlių. Ji tiesiogiai liečia jūsų santaupas, atlyginimą, paskolas ir kasdienius pirkinius parduotuvėje. Suprasti, kaip ji veikia, reiškia geriau valdyti savo finansus ir apsaugoti tai, ką sunkiai uždirbote. Šiame straipsnyje nuosekliai aptarsime, kas sukelia infliaciją, kaip ji matuojama, kokį poveikį daro skirtingoms grupėms, kokie jos tipai ir, svarbiausia, kaip nuo jos apsisaugoti.
Kas sukelia infliaciją
Infliacija nekyla iš niekur. Ją lemia keli pagrindiniai veiksniai, kuriuos verta pažinti, nes jie padeda suprasti, kas vyksta ekonomikoje.
Pirmasis veiksnys yra paklausos augimas, vadinamasis paklausos infliacija. Ji atsiranda tada, kai vartotojai pradeda daugiau pirkti, o pasiūla nespėja prie to prisitaikyti. Susidaro situacija, kai daug pinigų vejasi nedaug prekių, ir natūralu, kad kainos kyla. Tai dažnai nutinka, kai ekonomika sparčiai auga ir žmonės jaučiasi pasiturintys.
Antrasis veiksnys yra sąnaudų didėjimas, arba kaštų infliacija. Ji kyla brangstant žaliavoms, energijai ar darbo jėgai. Kai įmonėms pabrangsta gamyba, jos priverstos kelti kainas, kad išlaikytų pelningumą. Trečiasis veiksnys yra pinigų pasiūlos didėjimas. Kai ekonomikoje atsiranda daugiau pinigų, jų vertė natūraliai mažėja, o kainos kyla. Šis principas paprastas: kuo daugiau ko nors yra, tuo mažiau tai vertinama.
graph TD
  A["Infliacijos priezastys"] --> B["Paklausos augimas"]
  A --> C["Sanaudu didejimas"]
  A --> D["Pinigu pasiulos didejimas"]
  B --> E["Kainu kilimas"]
  C --> E
  D --> E
  E --> F["Mazeja pinigu perkamoji galia"]
Kaip matuojama infliacija
Norint suprasti, ar infliacija didelė, ar maža, ją reikia kažkaip pamatuoti. Infliacija dažniausiai matuojama naudojant vartotojų kainų indeksą, trumpinamą VKI. Šis rodiklis atspindi vidutinį prekių ir paslaugų kainų pokytį per laikotarpį, dažniausiai per metus.
Veikimo principas paprastas. Sudaromas tipinis prekių ir paslaugų krepšelis, atspindintis vidutinio žmogaus išlaidas, nuo maisto ir būsto iki transporto ir pramogų. Tada stebima, kaip keičiasi viso šio krepšelio kaina. VKI leidžia objektyviai įvertinti, kaip keičiasi pragyvenimo lygis ir kiek realiai nuvertėja pinigai. Tai tarsi termometras, matuojantis ekonomikos kainų temperatūrą.
Verta pažvelgti ir į konkrečius skaičius. 2026 metais infliacija tapo aktualia tema tiek Lietuvoje, tiek visoje euro zonoje. Eurosistemos ekspertai prognozavo, kad 2026 metais bendroji infliacija euro zonoje sieks vidutiniškai apie 3,0 %. Tai parodo, kad infliacija nėra abstraktus reiškinys, o labai apčiuopiamas mūsų kasdienybės veiksnys.
Infliacijos poveikis
Infliacija paveikia ne visus vienodai. Skirtingoms grupėms ji reiškia skirtingus dalykus, todėl verta pažvelgti į kiekvieną atskirai.
Vartotojams infliacija dažniausiai yra nemaloni. Ji mažina santaupų vertę, nes pinigai, gulintys banke be palūkanų, palaipsniui nuvertėja. Kartu ji didina pragyvenimo išlaidas, nes už tas pačias prekes tenka mokėti vis daugiau. Žmogus, kurio atlyginimas nekyla taip greitai kaip kainos, realiai tampa skurdesnis, net jei skaičius jo sąskaitoje nesikeičia.
Verslui infliacijos poveikis dvejopas. Viena vertus, ji gali didinti sąnaudas, nes brangsta žaliavos ir darbo jėga. Kita vertus, ji kartu suteikia galimybę kelti savo produktų kainas. Sumaniai valdoma įmonė kartais net gali pasinaudoti infliacine aplinka. Investuotojams infliacija yra svarbus veiksnys, galintis paveikti investicijų grąžą. Įdomu tai, kad kai kurios turto klasės, tokios kaip nekilnojamasis turtas ar akcijos, paprastai geriau apsaugo nuo infliacijos nei grynieji pinigai, nes jų vertė linkusi kilti kartu su bendru kainų lygiu.
Centriniai bankai ir infliacija
Infliacija nėra paliekama savieigai. Ją aktyviai kontroliuoja centriniai bankai, tokie kaip Europos centrinis bankas. Tai vienas svarbiausių jų uždavinių, nes nesuvaldyta infliacija gali sugriauti visą ekonomiką.
Centriniai bankai turi kelis galingus įrankius. Pagrindiniai jų yra palūkanų normų reguliavimas ir pinigų pasiūlos valdymas. Kai infliacija kyla per aukštai, bankas paprastai didina palūkanas, taip atvėsindamas ekonomiką ir mažindamas vartojimą. Pagrindinis tikslas yra išlaikyti stabilų, nuspėjamą kainų augimą, dažniausiai apie 2 % per metus. Toks lygis laikomas sveiku, nes jis pakankamai mažas, kad nekenktų, bet pakankamai didelis, kad apsaugotų nuo dar pavojingesnės defliacijos.
Infliacijos tipai
Ne visa infliacija yra vienoda. Pagal jos intensyvumą skiriami trys pagrindiniai tipai, ir skirtumas tarp jų yra milžiniškas.
Pirmasis tipas yra švelni infliacija, tai yra lėtas ir stabilus kainų augimas. Tai sveikiausia forma, kurios kaip tik ir siekia centriniai bankai. Antrasis tipas yra didelė infliacija, kai kainos kyla sparčiai ir pradeda kelti rimtų problemų gyventojams bei verslui. Trečiasis ir pavojingiausias tipas yra hiperinfliacija, tai yra ekstremalus ir nekontroliuojamas kainų augimas. Istorijoje yra buvę atvejų, kai kainos hiperinfliacijos metu kildavo kasdien ar net kelis kartus per dieną, visiškai sunaikindamos pinigų vertę ir žmonių santaupas.
Šiuos tipus patogu apžvelgti lentelėje:
| Infliacijos tipas | Kainų augimas | Poveikis |
|---|---|---|
| Švelni | Lėtas, stabilus | Sveika, pageidaujama |
| Didelė | Spartus | Kelia rimtų problemų |
| Hiperinfliacija | Ekstremalus, nekontroliuojamas | Naikina pinigų vertę |
Kaip apsisaugoti nuo infliacijos
Gera žinia ta, kad nuo infliacijos poveikio galima bent iš dalies apsisaugoti protingais finansiniais sprendimais. Pagrindinis principas paprastas: neleisti pinigams tiesiog gulėti ir nuvertėti.
Pirmasis būdas yra investuoti į turtą, kuris išlaiko vertę. Tai gali būti akcijos, nekilnojamasis turtas ar auksas, kurių vertė istoriškai linkusi kilti kartu su infliacija arba net ją lenkti. Antrasis būdas yra diversifikuoti investicijas, tai yra nedėti visų pinigų į vieną krepšį, o paskirstyti juos tarp skirtingų turto klasių. Tai sumažina riziką. Trečiasis ir bene svarbiausias būdas yra vengti ilgalaikio pinigų laikymo grynaisiais, nes būtent grynieji pinigai labiausiai kenčia nuo infliacijos. Pinigai, kurie nedirba, palaipsniui praranda savo vertę, todėl protinga juos nukreipti ten, kur jie gali augti.
Išvada
Infliacija yra natūrali ir neišvengiama ekonomikos dalis. Pati savaime ji nėra nei vienareikšmiškai gera, nei bloga, nes jos poveikis priklauso nuo intensyvumo ir nuo to, kaip prie jos prisitaikome. Švelni, kontroliuojama infliacija yra sveikos ekonomikos požymis, o nesuvaldyta gali tapti rimta grėsme.
Svarbiausia mintis, kurią verta išsinešti, yra tokia. Suprasdami, kaip veikia infliacija, galite kur kas geriau planuoti savo finansus ir sąmoningai apsaugoti savo turto vertę. Užuot bejėgiškai stebėję, kaip nuvertėja pinigai, galite imtis konkrečių veiksmų. Ypač 2026 metais, kai infliacija išliko aktuali tiek Lietuvoje, tiek euro zonoje, šis supratimas tampa ne prabanga, o praktiška būtinybe kiekvienam, norinčiam išsaugoti ir auginti savo finansinę gerovę.