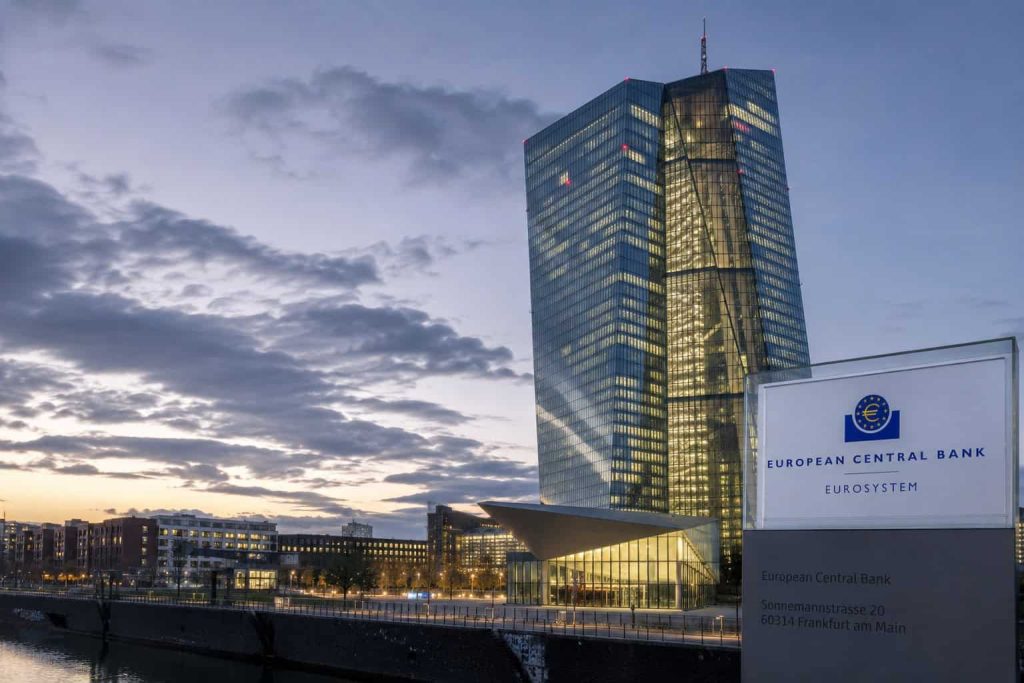
Kiekvieną kartą, kai mokate eurais parduotuvėje, gaunate būsto paskolos sąskaitą ar matote, kiek palūkanų uždirba jūsų indėlis, už viso to slypi viena galinga institucija. Ji tyliai, bet nuolat formuoja euro zonos finansinį gyvenimą. Tai Europos centrinis bankas, arba ECB. Tai viena svarbiausių institucijų pasaulyje, atsakinga už bendros valiutos, tai yra euro, stabilumą ir pinigų politikos įgyvendinimą dvidešimtyje Europos Sąjungos šalių. 2026 metų kontekste ECB vaidmuo išlieka kritinis, valdant sudėtingus ekonominius iššūkius ir geopolitinę įtampą.
Daugeliui ECB atrodo nutolusi, abstrakti institucija, kažkur Frankfurte priimanti paslaptingus sprendimus. Tačiau tikrovė kitokia. Jo veiksmai pasiekia kiekvieną euro zonos gyventoją, įskaitant lietuvius, ir lemia mūsų kasdienius finansinius sprendimus. Šiame straipsnyje nuosekliai aptarsime, kokia yra pagrindinė ECB misija, kokios jo funkcijos, kaip jo sprendimai veikia mus visus ir kokios aktualijos formuoja jo darbą 2026 metais.
Pagrindinė misija – kainų stabilumas
Pagrindinis ECB uždavinys, įtvirtintas pačiose ES sutartyse, yra palaikyti kainų stabilumą euro zonoje. Tai jo svarbiausias, virš visko iškeltas tikslas. Praktiškai tai reiškia siekį, kad infliacija vidutiniu laikotarpiu išliktų ties maždaug 2 % riba.
Kyla logiškas klausimas, kodėl būtent 2 %, o ne nulis ar koks kitas skaičius. Atsakymas slypi pusiausvyroje. Toks lygis užtikrina pakankamą manevro laisvę centriniam bankui krizės metu, nes leidžia turėti erdvės palūkanoms mažinti. Be to, jis skatina sveikas investicijas ir vartojimą, nes žmonės ir įmonės žino, kad jų pinigų perkamoji galia išliks stabili ir nuspėjama. Nulinė infliacija būtų pavojinga, nes priartintų prie defliacijos, o per aukšta, kaip žinome iš patirties, naikina santaupas. Du procentai yra tas sveikas vidurys.
Pagrindinės ECB funkcijos
ECB veikla apima kur kas daugiau nei vien palūkanų nustatymą. Jis atlieka kelias esmines funkcijas, kurios kartu užtikrina viso euro zonos finansų variklio sklandų darbą.
Pirmoji ir bene svarbiausia yra monetarinės politikos vykdymas. Nustatydamas bazines palūkanų normas, ECB kontroliuoja pinigų kiekį ekonomikoje ir skolinimosi kainą. Tai pagrindinis jo įrankis, kuriuo jis veikia visą sistemą. Antroji funkcija yra banknotų emisija, nes tik ECB turi išskirtinę teisę leisti eurų banknotus. Trečioji funkcija yra užsienio valiutos rezervų valdymas, užtikrinantis sklandų užsienio valiutų operacijų vykdymą. Ketvirtoji funkcija, įgyta palyginti neseniai, yra bankų priežiūra. Nuo 2014 metų ECB tiesiogiai prižiūri didžiausius euro zonos komercinius bankus, kad būtų užtikrintas viso finansinės sistemos stabilumas ir išvengta naujų krizių.
graph TD
  A["Europos centrinis bankas (ECB)"] --> B["Monetarine politika"]
  A --> C["Banknotu emisija"]
  A --> D["Valiutos rezervu valdymas"]
  A --> E["Banku prieziura"]
  B --> F["Kainu stabilumas (apie 2 proc.)"]
Kaip ECB sprendimai veikia mus
Štai kur abstrakti institucija tampa labai konkreti. Kai ECB keičia bazines palūkanų normas, jis paleidžia grandininę reakciją, kuri nuvilnija per visą ekonomiką ir galiausiai pasiekia kiekvieno žmogaus piniginę. Šis poveikis pasireiškia trimis pagrindiniais būdais.
Pirmasis liečia paskolas. Pakilus palūkanoms, brangsta būsto ir verslo kreditai, nes kyla Euribor, su kuriuo susietos daugumos paskolų įmokos. Tai natūraliai lėtina vartojimą, nes skolintis tampa nepatraukliau. Antrasis poveikis liečia indėlius. Aukštesnės palūkanos reiškia didesnę grąžą už bankuose laikomus indėlius, tad tai, kas blogai skolininkams, paprastai būna gerai taupantiems. Trečiasis poveikis liečia verslą. Sunkiau prieinamas finansavimas gali pristabdyti verslo plėtrą, tačiau kartu padeda suvaldyti pernelyg spartų kainų augimą. Visi šie trys kanalai parodo, kad ECB sprendimas, priimtas Frankfurte, tiesiogiai atsispindi mūsų kasdienybėje.
Verta paminėti ir konkretų kontekstą. 2026 metų birželio posėdyje ECB pakėlė bazines palūkanų normas, ir indėlių galimybės norma pasiekė 2,25 %, pagrindinė refinansavimo operacijų norma, 2,40 %, o ribinio skolinimosi galimybės norma, 2,65 %.
2026 metų aktualijos: skaitmeninis euras ir geopolitika
ECB ne tik reaguoja į dabartį, bet ir aktyviai ruošiasi ateičiai. Vienas svarbiausių jo projektų yra skaitmeninis euras, kurio pirmasis leidimas planuojamas apie 2029 metus. Tai būtų papildoma mokėjimo priemonė šalia įprastų grynųjų pinigų, leidžianti gyventojams tiesiogiai naudotis centrinio banko pinigais skaitmeninėje erdvėje. Tokia naujovė galėtų reikšmingai pakeisti tai, kaip atsiskaitome kasdien, ir suteikti papildomą saugumą bei lankstumą skaitmeniniame pasaulyje.
Tuo pat metu 2026 metais bankas susiduria su dideliu neapibrėžtumu dėl tarptautinės įtampos, kuri daro įtaką energijos kainoms ir tiekimo grandinėms. Šie veiksniai gali bet kada vėl pakurstyti infliaciją. Todėl ECB laikosi vadinamojo „duomenimis pagrįsto“ požiūrio. Tai reiškia, kad sprendimus dėl palūkanų jis priima kiekvieno susitikimo metu atskirai, atsižvelgdamas į tuo metu vyraujančius infliacijos rodiklius, o ne pagal iš anksto nustatytą griežtą planą. Toks lankstumas leidžia greitai prisitaikyti prie nuolat kintančios situacijos.
Išvada
Europos centrinis bankas yra tikras stabilumo garantas euro zonoje, tarsi nematoma širdis, palaikanti viso regiono finansinę kraujotaką. Per savo pagrindines funkcijas, nuo monetarinės politikos iki bankų priežiūros, jis užtikrina, kad euras išliktų patikima ir stabili valiuta, kuria gali pasitikėti šimtai milijonų žmonių.
Nors ECB sprendimai kartais gali atrodyti nutolę nuo kasdienybės ir sudėtingi, jie tiesiogiai lemia, kiek mokėsime už prekes parduotuvėje ir kiek kainuos mūsų būsto paskola. Suvokimas, kaip veikia ši institucija, yra būtinas kiekvienam, norinčiam suprasti šiuolaikinę Europos ekonominę kryptį ir priimti protingesnius asmeninius finansinius sprendimus. Galiausiai pažinti ECB reiškia geriau pažinti patį pasaulį, kuriame gyvename ir uždirbame.