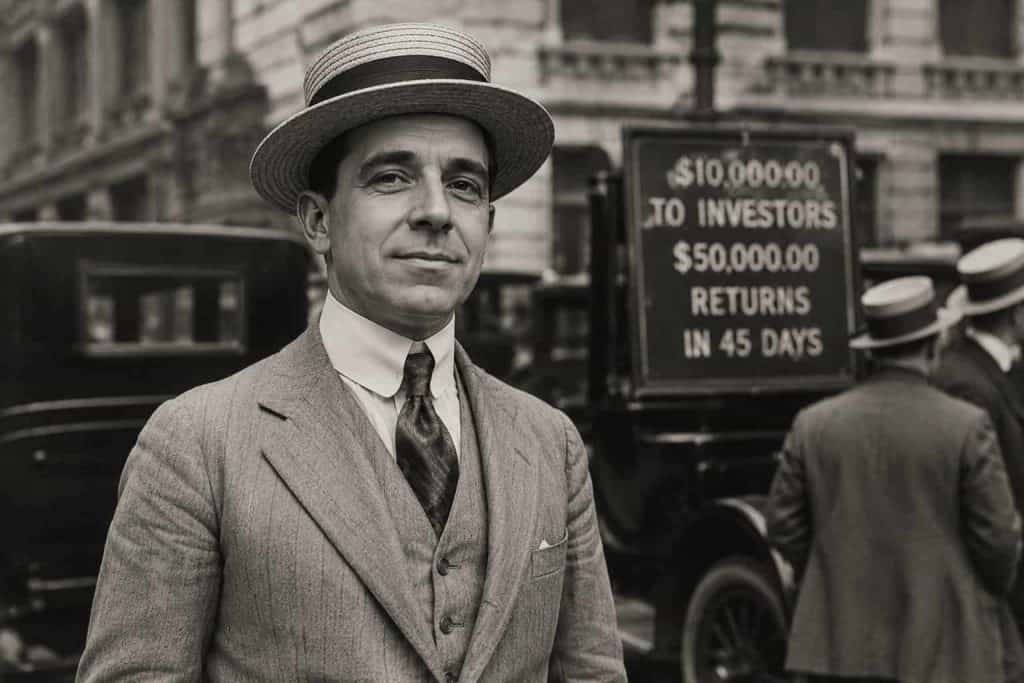
Yra žmonių, kurių pavardės virsta žodynų terminais. Vienas tokių – Charles Ponzi, italų emigrantas, kurio sukčiavimo schema tapo tokia įžymi, kad iki šiol kiekviena panaši afera vadinama jo vardu. Praėjus daugiau nei šimtui metų, „Ponzi schema“ vis dar yra universalus terminas, apibūdinantis apgaulingas investicijas, kuriose pelnas mokamas iš naujų dalyvių įnašų, o ne iš realios veiklos.
Charles Ponzi yra vardas, tapęs finansinio sukčiavimo sinonimu. Tačiau jo istorija įdomi ne vien dėl skandalo masto. Ji yra puiki pamoka apie žmogaus psichologiją, godumą ir tai, kodėl net protingi žmonės pakliūva į „garantuoto pelno“ spąstus.
Šiame straipsnyje detaliai apžvelgsime, kas buvo Charles Ponzi, kaip tiksliai veikė jo schema, kodėl ji neišvengiamai žlugo, kokį palikimą paliko ir, svarbiausia, kaip atpažinti panašias aferas šiandien.
Trumpa biografija
Charles Ponzi gimė 1882 metais Italijoje ir XX amžiaus pradžioje emigravo į Jungtines Valstijas. Iš pradžių dirbo įvairius darbus, tačiau greitai susidomėjo greito praturtėjimo idėjomis. 1919 metais jis sugalvojo „genialų“ planą, kuris netrukus tapo viena garsiausių finansinių aferų istorijoje.
Tikslesni istoriniai šaltiniai prideda spalvų šiai biografijai. Ponzi gimė Lugo mieste, Italijoje, o į Bostoną atvyko 1903 metais, pasakojama, su vos keliais doleriais kišenėje. Iki garsiosios schemos jis išmėgino daugybę darbų ir net buvo kalėjęs tiek JAV, tiek Kanadoje už smulkesnius nusižengimus. Tai nebuvo staiga suklupęs sąžiningas žmogus – tai buvo nuoseklus ieškotojas, kaip praturtėti be sunkaus darbo.
Atsitiktinis atradimas
Lemtingoji idėja kilo 1919–1920 metais, kai Ponzi dirbo vertėju. Gautame laiške jis pamatė tarptautinį atsako kuponą (International Reply Coupon, IRC) – savotišką pašto produktą, leidžiantį siuntėjui iš anksto apmokėti atsakymo pašto išlaidas užsienyje. Teoriškai tai atrodė kaip teisėtas arbitražo verslas.
Kaip veikė Ponzi schema
Ponzi žadėjo investuotojams 50 procentų pelno per 45 dienas arba 100 procentų per 90 dienų, teigdamas, kad uždarbis gaunamas iš tarptautinių pašto kuponų prekybos. Iš tikrųjų pelnas buvo mokamas ne iš investicijų, o iš naujų investuotojų pinigų.
Praktiniam savo aferos vykdymui Ponzi 1920 metais Bostone įsteigė įmonę pavadinimu „Securities Exchange Company“. Pavadinimas skambėjo solidžiai ir patikimai – būtent to sukčiui ir reikėjo.
Problema buvo ta, kad realus verslas neveikė. Nors arbitražo idėja teoriškai egzistavo, praktiškai iškeisti milijonus kuponų buvo fiziškai neįmanoma, o ir logistinės bei biurokratinės kliūtys padarytų tai nepelninga. Todėl Ponzi tiesiog ėmė ankstesniems investuotojams mokėti naujų investuotojų pinigais.
Schema veikė tol, kol naujų investuotojų srautas buvo pakankamas. Kai jis sustojo, sistema žlugo, o tūkstančiai žmonių prarado savo santaupas.
Kodėl žmonės patikėjo
Genialumas (jei tokį žodį čia apskritai galima vartoti) slypėjo psichologijoje. Pirmieji investuotojai iš tiesų gaudavo pažadėtą pelną. Jie pasakodavo apie tai draugams ir giminėms, o gera kalba sklido savaime. Patys patenkinti klientai tapo geriausiais Ponzi reklamuotojais. Aferos pike pasakojama, kad pinigai plūdo tūkstančiais dolerių per dieną, o prie jo biuro stovėjo eilės.
Ponzi schemos esmė
Originalus straipsnis taikliai išskiria keturis schemos požymius:
- pelnas mokamas iš naujų investuotojų įnašų
- nėra realios veiklos ar produkto
- žadamas „garantuotas“ pelnas
- sukuriamas pasitikėjimo efektas – pirmieji investuotojai iš tiesų gauna pelną, todėl pritraukiami nauji
Šie keturi taškai yra universalūs. Jie tinka apibūdinti tiek 1920 metų Ponzi aferai, tiek šiandienos kriptovaliutų „investiciniams projektams“, žadantiems garantuotą dešimtadienį pelną.
Matematinis pasmerktumas
Esminis dalykas, kurį svarbu suprasti: Ponzi schema yra matematiškai pasmerkta žlugti nuo pat pradžios. Kadangi realaus pelno nėra, kiekvienam ankstesniam dalyviui išmokėti reikia vis daugiau naujų pinigų. Augimas turi būti eksponentinis, o tai fiziškai neįmanoma neribotai. Anksčiau ar vėliau naujų aukų srautas išsenka, ir visa piramidė sugriūva. Klausimas tik kada, o ne ar.
Ponzi schemos pasekmės
1920 metais Ponzi schema žlugo, o Charles Ponzi buvo suimtas ir nuteistas už sukčiavimą. Jo aferos mastas buvo milžiniškas – prarasta apie 20 milijonų JAV dolerių, kas tuo metu buvo astronominė suma.
Po kalėjimo jis bandė kurti naujus verslus, tačiau niekada neatsikratė sukčiaus reputacijos. Mirė 1949 metais Brazilijoje, skurde. Žmogus, kuris kadaise pinigus skaičiavo tūkstančiais per dieną, baigė gyvenimą beveik bekapsis.
Mastas šiandienos akimis
20 milijonų dolerių 1920 metais šiandienos pinigais būtų maždaug keli šimtai milijonų. Tačiau net ir tokia suma blanksta lyginant su vėlesnėmis aferomis, kurias įkvėpė ta pati schema.
Ponzi palikimas
Charles Ponzi vardas tapo istoriniu terminu, apibūdinančiu bet kokią finansinę piramidę ar apgaulingą investiciją. Jo schema įkvėpė daugybę vėlesnių aferų – nuo Bernard Madoff iki šiuolaikinių kriptovaliutų sukčiavimų.
Bernie Madoffo atvejis yra ryškiausias pavyzdys, kaip ta pati senoji idėja gali būti pritaikyta XXI amžiuje. Madoffas pripažintas didžiausios žinomos Ponzi schemos istorijoje organizatoriumi. Jo afera vertinama dešimtimis milijardų dolerių – tai tūkstantis kartų didesnis nuostolis nei Ponzi atveju.
Įdomu tai, kad principas išliko nepakitęs šimtmetį. Keitėsi tik fasadas: vietoj pašto kuponų – sudėtingos „investicinės strategijos“, o vėliau – kriptovaliutos ir „decentralizuoti finansai“. Esmė ta pati: senų investuotojų pelnas mokamas iš naujų pinigų.
Ponzi schema prieš piramidę: koks skirtumas
Šiuos terminus dažnai painioja, nors yra svarbus niuansas. Ponzi schemoje dalyviai mano investuojantys į teisėtą verslą ar fondą, o pinigus surenka ir paskirsto centrinis organizatorius. Piramidės schemoje dalyviai patys aktyviai verbuoja naujus narius ir uždirba būtent iš jų pritraukimo.
Bendra abiejų schemų savybė – išmokos esamiems dalyviams finansuojamos iš naujų dalyvių įnašų, o ne iš realaus pelno. Todėl abi neišvengiamai žlunga, kai naujų dalyvių srautas išsenka.
| Bruožas | Ponzi schema | Piramidės schema |
|---|---|---|
| Kas valdo pinigus | Centrinis organizatorius | Paskirstyta tarp dalyvių |
| Ką mano dalyvis | Investuoja į fondą ar verslą | Uždirba verbuodamas narius |
| Pelno šaltinis | Naujų investuotojų pinigai | Naujų narių mokesčiai |
| Pasmerktumas | Žlunga išsekus naujiems pinigams | Žlunga išsekus naujiems nariams |
Kaip atpažinti Ponzi schemą šiandien
Originalus straipsnis pateikia tris esmines pamokas:
- jei pelnas atrodo per geras, kad būtų tiesa, greičiausiai taip ir yra
- visada tikrinkite investicijų licencijas ir įmonės veiklos skaidrumą
- saugokite savo finansinius duomenis ir nepasitikėkite „greito pelno“ pažadais
Investuotojų apsaugos institucijos šiuos principus papildo konkrečiais įspėjamaisiais ženklais:
Aukšta grąža be rizikos. Tai svarbiausias signalas. Realiose rinkose didesnė grąža visada reiškia didesnę riziką. Garantuotas didelis pelnas „be rizikos“ yra mitas.
Pernelyg stabili grąža. Tikros investicijos svyruoja kartu su rinka. Jei kažkas kas mėnesį „uždirba“ vienodą procentą nepriklausomai nuo to, kas vyksta rinkose, tai įtartina.
Neregistruotos investicijos ir nelicencijuoti pardavėjai. Teisėtos investicinės įmonės yra reguliuojamos ir prižiūrimos. Lietuvoje tokias įmones prižiūri Lietuvos bankas.
Sudėtingos, neaiškios strategijos. Jei negalite suprasti, kaip iš tiesų uždirbamas pelnas, arba jums atsako miglotai, tai pavojaus ženklas.
Sunkumai atsiimti pinigus. Klasikinis žlungančios schemos požymis – kai staiga atsiranda kliūčių išsiimti savo lėšas ar gauti pažadėtas išmokas.
Praktinis patikrinimo žingsnis
Prieš investuodami, atlikite paprastą testą. Užduokite klausimą: „Iš kur konkrečiai atsiranda pelnas?“ Teisėta investicija turės aiškų, suprantamą atsakymą. Sukčiavimo schema atsakys neaiškiai, paslaptingai arba apeliuos į jūsų pasitikėjimą („patikėkite manimi“, „tai mūsų komercinė paslaptis“). Antroji situacija turėtų jus sustabdyti.
Pamokos, kurios neatkeliauja iš laiko
Bene labiausiai stulbina tai, kad praėjus šimtui metų žmonės vis dar pakliūva į tas pačias schemas. Kodėl? Atsakymas slypi ne logikoje, o emocijose. Godumas, baimė praleisti progą (vadinamasis FOMO) ir pasitikėjimas artimo žmogaus rekomendacija nustelbia kritinį mąstymą – lygiai taip pat, kaip ir 1920 metų Bostone.
Charles Ponzi istorija nėra vien įdomus istorinis epizodas. Tai amžina pamoka apie tai, kad žmogaus psichologija nesikeičia taip greitai, kaip technologijos. Sukčiai tiesiog perpakuoja seną idėją į naują, madingą formą.
Trumpa apžvalga
Ponzi schemos požymiai:
- garantuotas, neįprastai didelis pelnas
- nėra aiškios, suprantamos realios veiklos
- pelnas mokamas iš naujų dalyvių pinigų
- spaudimas verbuoti naujus investuotojus
Kaip apsisaugoti:
- tikrinkite investicijų licencijas ir reguliavimą
- reikalaukite aiškaus atsakymo, iš kur atsiranda pelnas
- nepasitikėkite vien artimo žmogaus rekomendacija
- prisiminkite: per gerai, kad būtų tiesa, dažniausiai ir nėra tiesa
Pamokos iš Ponzi istorijos
Apibendrinant originalaus straipsnio mintis, verta įsidėmėti tris auksines taisykles:
- Jei pelnas atrodo per geras, kad būtų tiesa, greičiausiai taip ir yra.
- Visada tikrinkite investicijų licencijas ir įmonės veiklos skaidrumą.
- Saugokite savo finansinius duomenis ir nepasitikėkite „greito pelno“ pažadais.
Charles Ponzi paliko liūdną, bet vertingą palikimą: jo vardas tapo įspėjimu visoms ateities kartoms. Jo gyvenimas, prasidėjęs su keliais doleriais ir baigęsis labdaros ligoninėje, geriausiai įrodo, kad sukčiavimu pastatyti turtai yra trapūs ir laikini.
Tad kitą kartą, kai kas nors pasiūlys jums „garantuotą“ ir „neįtikėtinai pelningą“ investiciją, paklauskite savęs: ar tikrai aš suprantu, iš kur atsiranda šis pelnas? Ar šaltinis yra realus verslas, ar tiesiog naujų aukų pinigai? Galbūt svarbiausias finansinio raštingumo įgūdis šiandien yra ne mokėjimas atpažinti gerą investiciją, o gebėjimas atpažinti per gerą, kad būtų tiesa, pažadą. Būtent šis sveikas skepticizmas ir yra geriausia apsauga nuo kitos kartos Ponzi.
Pastaba: šiame straipsnyje pateikiama informacija yra bendro pobūdžio ir nelaikytina finansine ar investavimo konsultacija. Įtarę galimą investicinį sukčiavimą Lietuvoje, kreipkitės į Lietuvos banką arba teisėsaugos institucijas.