Finansų pasaulis per pastarąjį dešimtmetį patyrė tektoninių lūžių. Tradicinė bankininkystė, ilgą laiką buvusi vieninteliu tarpininku tarp tų, kurie turi laisvų lėšų, ir tų, kuriems jų reikia, susidūrė su stipria konkurencija. Viena ryškiausių šios transformacijos dalių – tarpusavio skolinimas (angl. Peer-to-Peer lending arba P2P).
Šiandien P2P modelis nebėra tik nišinis entuziastų užsiėmimas. Tai brandi industrija, kuri 2026-aisiais metais Lietuvoje ir visoje Europoje tapo neatsiejama asmeninių finansų valdymo dalimi. Šiame straipsnyje mes giliai nardysime į tarpusavio skolinimo mechanizmą, analizuosime jo anatomiją, vertinsime pelningumą ir mokysimės suvaldyti neišvengiamą riziką.
Kas yra tarpusavio skolinimas?
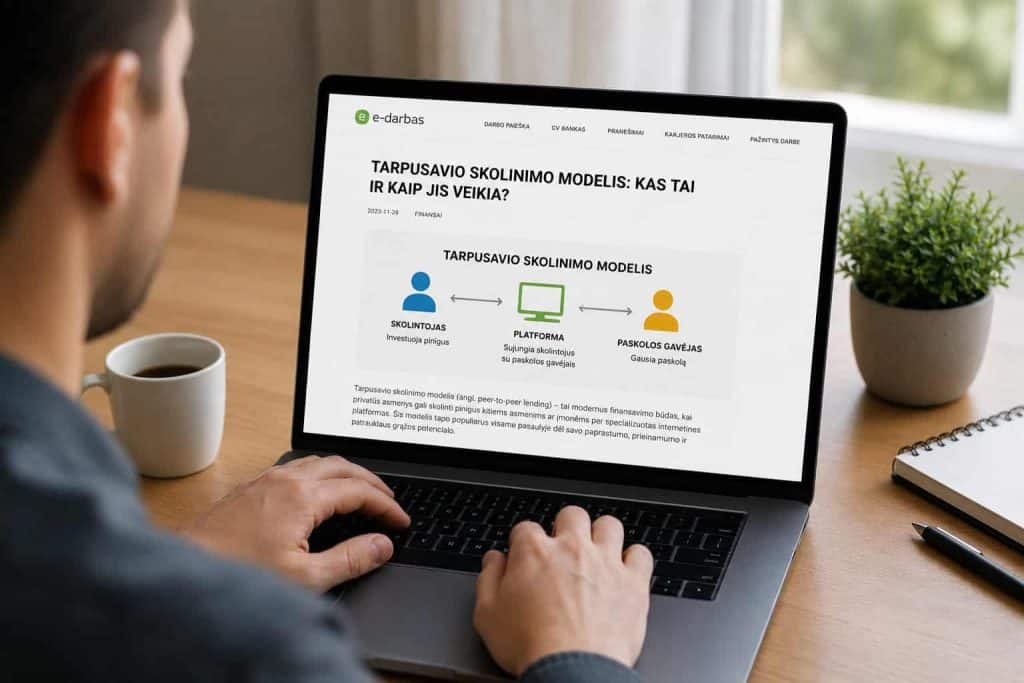
Tarpusavio skolinimas – tai finansinis modelis, leidžiantis asmenims skolinti pinigus tiesiogiai kitiems asmenims ar smulkiajam verslui be tradicinio finansinio tarpininko, tokio kaip komercinis bankas. Šis procesas vyksta per specializuotas internetines platformas.
Esminė P2P filosofija yra „skolink ir uždirbk“. Vietoj to, kad laikytumėte pinigus banko sąskaitoje už beveik nulines palūkanas, o bankas tuos pačius pinigus skolintų kitiems už 10–15 %, jūs patys tampate „banku“. Jūs prisiimate skolinimo riziką, bet kartu pasiliekate didžiąją dalį palūkanų pelno sau.
Pagrindiniai dalyviai
P2P ekosistemoje veikia trys pagrindinės šalys:
- Skolininkas (Gavėjas): Fizinis asmuo arba įmonė, kuriai reikia vartojimo paskolos, lėšų automobiliui, būsto remontui ar verslo plėtrai.
- Investuotojas (Skolintojas): Asmuo, turintis laisvų lėšų (nuo kelių dešimčių iki tūkstančių eurų) ir norintis gauti didesnę grąžą nei siūlo indėliai.
- P2P platforma (Tarpininkas): Technologinis mazgas, kuris tikrina skolininkų kreditingumą, administruoja įmokas, atlieka skolų išieškojimą ir užtikrina teisinį procesų skaidrumą.
Kaip veikia P2P mechanizmas? (Žingsnis po žingsnio)
Daugeliui pradedančiųjų kyla klausimas: kaip fiziškai pinigai nukeliauja iš mano sąskaitos į skolininko rankas? Štai kaip atrodo standartinis procesas:
1. Paraiška ir kreditingumo vertinimas
Skolininkas užpildo paraišką platformoje. Platformos algoritmai, naudodamiesi „Sodros“, „Creditinfo“ ir kitų registrų duomenimis, įvertina asmens pajamas, įsipareigojimus ir kredito istoriją. Kiekvienai paskolai suteikiamas reitingas (pvz., A, B, C), nurodantis rizikos lygį.
2. Paskolos įtraukimas į sąrašą
Jei skolininkas atitinka kriterijus, jo paskola atsiduria „investavimo sąraše“. Čia investuotojai mato paskolos paskirtį, palūkanų normą, terminą ir skolininko reitingą.
3. Finansavimas
Investuotojai renkasi paskolas ir investuoja norimą sumą (dažnai minimali suma Lietuvoje yra 5–10 EUR). Kai surenkama visa reikiama suma, sutartis pasirašoma ir pinigai pervedami skolininkui.
4. Grąžinimas ir palūkanos
Skolininkas kas mėnesį moka įmokas, susidedančias iš dalies kredito ir palūkanų. Šie pinigai proporcingai paskirstomi visiems prie tos paskolos prisidėjusiems investuotojams.
5. Reinvestavimas
Gautos įmokos grįžta į investuotojo virtualią sąskaitą. Čia jos gali būti išgrynintos arba – kas yra daug efektyviau – vėl investuotos, taip sukuriant sudėtinių palūkanų efektą.
Kodėl verta investuoti į P2P? (Investuotojo perspektyva)
P2P skolinimas užima unikalią vietą investicijų hierarchijoje tarp saugių, bet neproduktyvių indėlių ir pelningų, bet volatilių akcijų.
1. Aukšta metinė grąža
Lietuvos P2P rinkoje metinė palūkanų norma svyruoja nuo 8 % iki 18 %. Palyginimui, net ir kylant bazinėms palūkanų normoms, indėlių grąža retai viršija 3–4 %.
2. Pasyvios pajamos
Dauguma platformų siūlo „Auto-invest“ (automatinio investavimo) funkciją. Jūs nustatote kriterijus (rizikos laipsnį, terminą, sumą), o sistema pati paskirsto jūsų pinigus. Tai leidžia generuoti pajamas skiriant tam vos kelias minutes per mėnesį.
3. Diversifikacija
P2P leidžia išskaidyti riziką itin smulkiai. Turėdami 1000 EUR, galite juos paskolinti 100-ui skirtingų žmonių po 10 EUR. Tikimybė, kad visi 100 žmonių nustos mokėti vienu metu, yra praktiškai lygi nuliui.
4. Mažas įėjimo barjeras
Pradėti investuoti į nekilnojamąjį turtą (NT) reikia tūkstančių eurų. Pradėti P2P galite su kavos puodelio kaina.
Rizikos: ką būtina suprasti prieš pervedant pinigus?
Nėra tokio dalyko kaip investicija be rizikos. Tarpusavio skolinime pagrindinis pavojus yra nemokumo rizika.
1. Skolininko vėlavimas arba nemokumas
Tai situacija, kai skolininkas praranda darbą, suserga ar dėl kitų priežasčių nebegali vykdyti įsipareigojimų. Tokiu atveju platforma pradeda išieškojimo procesą.
- Svarbu: Kai kurios platformos Lietuvoje (pvz., „FinBee“) turi kompensacinius fondus, o kitos (pvz., „Paskolų klubas“) siūlo „Užtikrinimo fondą“ arba perka vėluojančias investicijas iš investuotojų.
2. Likvidumo rizika
P2P investicijos nėra momentaliai išgryninamos. Jei paskolinote pinigus 5 metams, jūsų pinigai „dirba“ visą tą laiką. Norėdami pinigus susigrąžinti anksčiau, turite parduoti savo investiciją Antrinėje rinkoje. Jei pirkėjų nebus, gali tekti pasiūlyti nuolaidą (diskontą).
3. Platformos rizika
Nors platformas prižiūri Lietuvos bankas, teorinė tikimybė, kad pati platforma gali bankrutuoti, išlieka. Todėl rekomenduojama rinktis platformas, kurios turi aiškų veiklos tęstinumo planą (paskolų portfelį tokiu atveju perimtų administratorius).
Tarpusavio skolinimas Lietuvoje: pagrindiniai žaidėjai
Lietuva yra viena sėkmingiausių P2P jurisdikcijų Europoje. Mūsų įstatyminė bazė yra viena pažangiausių, o Lietuvos banko priežiūra užtikrina aukštą skaidrumo lygį.
SAVY
Seniausia P2P platforma Lietuvoje. Jie orientuojasi į vartojimo paskolas ir paskolas su NT įkeitimu. SAVY pasižymi konservatyviu skolininkų vertinimu.
FinBee
Platforma, garsėjanti aukštu skaidrumu ir detalia statistika. Jie siūlo investuoti ne tik į vartojimo paskolas fiziniams asmenims, bet ir į paskolas verslui.
Paskolų klubas (NEO Finance)
Vienintelė platforma, kurios akcijomis prekiaujama vertybinių popierių biržoje. Jie siūlo bene plačiausią rizikos valdymo įrankių paketą, įskaitant „Užtikrinimo fondą“ ir garantuotą vėluojančių paskolų atpirkimą (tam tikromis sąlygomis).
Mokesčiai: ką pasiima valstybė?
Lietuvoje pajamos iš tarpusavio skolinimo (palūkanos) yra apmokestinamos 15 % Gyventojų pajamų mokesčiu (GPM).
Gera žinia: Galioja 500 EUR neapmokestinamasis dydis palūkanoms per metus. Tai reiškia, kad jei per metus uždirbote 480 EUR palūkanų, mokesčių mokėti nereikės. Jei uždirbote 600 EUR – mokesite 15 % tik nuo 100 EUR viršijimo (15 EUR).
Svarbu: Nuostoliai dėl nemokių skolininkų neatsiskaito iš pelno skaičiuojant GPM, todėl labai svarbu diversifikuoti.
Strategijos sėkmingam P2P investavimui
Norint pasiekti dviženklę grąžą ir ramiai miegoti naktimis, rekomenduojame laikytis šių principų:
- 1 % taisyklė: Neinvestuokite daugiau nei 1 % savo viso P2P portfelio į vieną paskolą. Jei turite 1000 EUR, maksimali investicija į vieną asmenį turėtų būti 10 EUR.
- Reinvestavimas: Niekada nelaikykite gautų įmokų „laisvų“. Kiekviena diena, kai pinigai guli virtualioje sąskaitoje, mažina jūsų faktinę metinę grąžą.
- Reitingų miksas: Neinvestuokite tik į saugiausią „A“ reitingą (mažos palūkanos) arba tik į rizikingiausią „C“ (aukštas nemokumas). Optimalus portfelis paprastai susideda iš visų kategorijų proporcingai.
- Ilgalaikis požiūris: P2P nėra skirta spekuliacijoms. Tikrieji rezultatai matomi po 1–2 metų, kai nusistovi vėlavimų statistika ir pradeda veikti sudėtinės palūkanos.
P2P skolinimas vs. Sutelktinis finansavimas (P2B)
Dažnai šie terminai painiojami.
- P2P (Peer-to-Peer): Skolinate žmogui (vartojimas). Paskolos paprastai yra mažos vertės, bet jų daug.
- P2B (Peer-to-Business): Skolinate verslui arba NT projektams (pvz., „Rontgen“, „HeavyFinance“). Čia paskolos dažnai užtikrinamos turtu (hipoteka), bet jos yra stambesnės ir mažiau diversifikuotos.
Daugeliui investuotojų geriausia turėti abu modelius savo portfelyje.
Ateities tendencijos: P2P 2026 metais ir vėliau
Ateityje matysime dar didesnę integraciją su Dirbtiniu intelektu (DI). Jau dabar DI padeda platformoms geriau atpažinti sukčiavimo atvejus ir tiksliau prognozuoti skolininkų elgseną. Taip pat populiarėja antrinių rinkų automatizacija, kai algoritmai patys perka investicijas su nuolaida, užtikrindami momentinį pelną investuotojams.
Santrauka ir kontrolinis sąrašas
Tarpusavio skolinimas yra vienas iš demokratiškiausių būdų įdarbinti pinigus internetu. Jis suteikia galimybę paprastam žmogui išeiti iš bankinių indėlių „kalėjimo“ ir uždirbti realią grąžą.
Prieš pradedant, prašau jūsų:
- Perskaityti platformos taisykles.
- Susipažinti su statistika (nemokių paskolų procentu).
- Pradėti nuo nedidelės sumos, kad suprastumėte procesą.
- Nustatyti „Auto-invest“ taisyklę.
Ar esate pasirengę tapti savo paties banku? O gal jau turite patirties su kuria nors iš Lietuvos platformų?
Tikimės, kad šis gidas padės jums priimti pamatuotus finansinius sprendimus. Sėkmės investuojant!
