1920 m. italų imigrantas Bostone pažadėjo investuotojams 50 % pelno per 45 dienas. Pinigai plaukė upeliais. Per pusmetį per jo rankas praėjo apie 20 mln. dolerių (šiandienine verte, daugiau nei 300 mln.). O paskui viskas sugriuvo. Jo vardas, Charles Ponzi, tapo sinonimu apgaulei, kuri gyvuoja jau daugiau nei šimtmetį ir vis dar apgaudinėja žmones kiekvieną dieną.
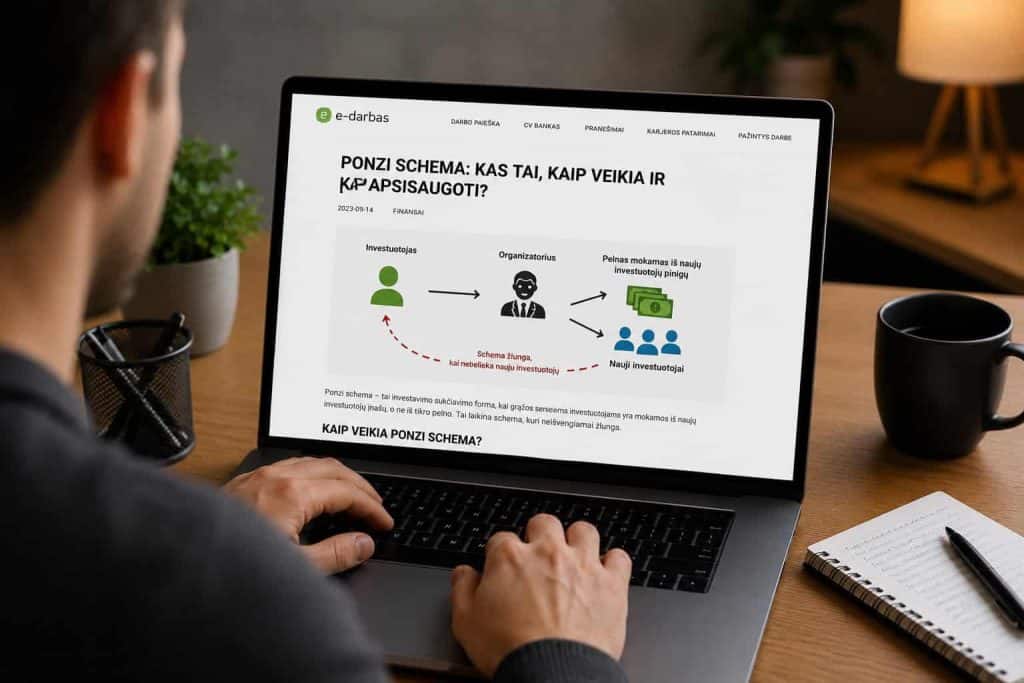
Ponzi schema yra investicinio sukčiavimo forma, kai ankstesniems dalyviams „pelnas” mokamas ne iš realios investicinės veiklos, o iš naujų dalyvių pinigų. Ji nėra investavimas. Ji yra pinigų perskirstymo mechanizmas, kuris matematiškai pasmerktas žlugti.
Šis straipsnis skirtas detaliai paaiškinti, kaip Ponzi schemos veikia iš vidaus, kodėl jos vis dar traukia žmones, kokie didžiausi atvejai palietė Lietuvą ir pasaulį, ir konkrečiai, ką daryti, kad niekada netaptumėte auka.
Kaip veikia Ponzi schema: mechanizmas žingsnis po žingsnio
Ponzi schemos veikimo principas yra paprastesnis, nei daugelis mano. Jokių sudėtingų algoritmų, jokių finansinių instrumentų. Tik pinigų srautų žongliravimas.
1 etapas: patrauklus pažadas
Organizatorius sukuria „investicinį produktą” su neįprastai aukšta grąža. Tai gali būti „forex prekyba”, „kriptovaliutų arbitražas”, „nekilnojamojo turto projektai” ar bet kas, kas skamba pakankamai sudėtingai, kad eilinis žmogus negalėtų patikrinti. Grąža dažniausiai žadama fiksuota: 10 % per mėnesį, 2 % per savaitę, kartais net per dieną.
2 etapas: pirmieji dalyviai gauna pinigus
Organizatorius iš tiesų sumoka pirmiesiems dalyviams žadėtą „pelną”. Bet tai ne pelnas iš investicijų. Tai tiesiog kitų dalyvių pinigai. Šis mokėjimas sukuria iliuziją, kad sistema veikia.
3 etapas: pasitikėjimo reakcija
Gavę pinigus, pirmieji dalyviai:
- Investuoja daugiau
- Pasakoja draugams, šeimos nariams, kolegoms
- Tapo „gyvais liudytojais” schemos veikimo
Žodis iš lūpų į lūpas yra galingiausias rinkodaros įrankis, ir Ponzi schemos juo naudojasi meistriškai.
4 etapas: eksponentinis augimas
Naujų dalyvių srautas auga. Organizatorius gali mokėti „pelną” senesiems dalyviams, nes naujų pinigų vis ateina. Schema atrodo sėkminga, net klestinti.
5 etapas: lūžio taškas
Bet augimas negali tęstis amžinai. Vienu metu naujų dalyvių srautas sulėtėja (rinka prisotinta, ar atsiranda neigiamų atsiliepimų), o seni dalyviai pradeda prašyti atsiimti didesnes sumas. Organizatoriui nebelieka pakankamai pinigų padengti išmokų.
6 etapas: žlugimas
Organizatorius dingsta su likusiais pinigais, arba schema atskleidžiama, kai dalyviai nebegali atsiimti lėšų. Dauguma dalyvių (ypač prisijungusieji vėlesnėse stadijose) praranda viską.
Tai nėra klausimas, ar Ponzi schema žlugs. Tai tik klausimas, kada.
Charles Ponzi: žmogus, davęs vardą apgaulei
Charles Ponzi (Carlo Pietro Giovanni Guglielmo Tebaldo Ponzi) gimė 1882 m. Italijoje ir 1903 m. atvyko į JAV beveik be pinigų. Po kelių nesėkmingų verslo bandymų (ir kelių mėnesių kalėjime Kanadoje už čekių klastojimą) jis atrado tarptautinius atsakymų kuponus (International Reply Coupons, IRC).
IRC buvo pašto sistema, leidžianti vienoje šalyje nupirkti kuponą, kurį gavėjas kitoje šalyje galėjo iškeisti į pašto ženklus. Dėl valiutų kursų skirtumų teoriškai buvo galima nupirkti kuponus pigiau vienoje šalyje ir parduoti brangiau kitoje.
Ponzi šia idėja pasinaudojo kaip priedanga. 1920 m. sausį jis įkūrė „Securities Exchange Company” ir pradėjo priimti investicijas, žadėdamas 50 % pelno per 45 dienas arba 100 % per 90 dienų. Realybėje jis niekada nepirko kuponų dideliais kiekiais, tai buvo fiziškai neįmanoma (kuponų apyvarta buvo per maža). Vietoj to jis mokėjo senesiems investuotojams iš naujų investuotojų pinigų.
Per šešis mėnesius Ponzi pritraukė apie 20 mln. dolerių (apie 300 mln. šiandienine verte). 1920 m. rugpjūtį „Boston Post” laikraštis pradėjo tyrimą, ir schema žlugo. Ponzi buvo areštuotas, teistas ir kalintas. Jis mirė 1949 m. Brazilijoje, Rio de Žaneiro ligoninėje, turėdamas tik 75 dolerius.
Jo vardas liko amžiams.
Didžiausi Ponzi schemų atvejai pasaulio istorijoje
Bernie Madoff: 65 mlrd. dolerių, 16 000 aukų
Didžiausia Ponzi schema žmonijos istorijoje. Bernie Madoff buvo gerbiamas Volstryto finansininkas, buvęs NASDAQ biržos valdybos pirmininkas. Dešimtmečiais jis valdė investicinį fondą, kuris nuosekliai rodė 10–12 % metinę grąžą, nepriklausomai nuo rinkos sąlygų. Tai turėjo sukelti įtarimą, bet Madoff turėjo reputaciją ir ryšius.
Schema buvo atskleista 2008 m. gruodį, kai finansų krizės metu per daug investuotojų vienu metu pareikalavo atsiimti pinigus. Madoff pats prisipažino sūnums, kurie pranešė valdžios institucijoms. Nuostoliai siekė maždaug 65 mlrd. dolerių (nors reali investuotojų prarastų pinigų suma buvo apie 17–20 mlrd., nes dalis „pelno” niekada realiai neegzistavo).
Madoff buvo nuteistas 150 metų kalėjimo. Jis mirė 2021 m.
Allen Stanford: 7 mlrd. dolerių
Teksaso milijardierius Allen Stanford valdė tarptautinį banką Antigvoje ir siūlo investuotojams „CD” (indėlių sertifikatus) su neįprastai aukšta grąža. Iš tikrųjų milijardai dolerių buvo nukreipiami į asmenines Stanford sąskaitas. Schema veikė daugiau nei dešimtmetį, kol buvo atskleista 2009 m. Stanford buvo nuteistas 110 metų kalėjimo.
OneCoin: 4 mlrd. dolerių
Vienas naujausių ir didžiausių atvejų. OneCoin pristatyta kaip „nauja kriptovaliuta”, bet iš tikrųjų ji neturėjo jokios blockchain sistemos. Tai buvo gryna Ponzi schema, maskuojama kriptovaliutų terminologija. Organizatorė Ruja Ignatova (vadinta „Kriptokaraliene”) dingo 2017 m. ir iki šiol yra FBI ieškomiausių sąraše. 2026 m. balandį JAV teisingumo departamentas paskelbė kompensacijos procesą OneCoin aukoms.
MMM: schema, palietusi ir Lietuvą
Sergejaus Mavrodi sukurta MMM schema pradžioje veikė Rusijoje (1990-ais), vėliau atgimė kaip „MMM-2011″ ir „MMM Global” bei pasklido daugelyje šalių, įskaitant Lietuvą. Lietuvoje MMM-2011 organizatoriai viliojo žmones investuoti, žadėdami dideles palūkanas. 2015 m. pareigūnai nutraukė piramidės veiklą Lietuvoje.
Po beveik 6 metus trukusio tyrimo 9 asmenys buvo teisiami Vilniaus teisme.
Ponzi schema, piramidės schema ir HYIP: skirtumai ir panašumai
Šie terminai dažnai vartojami kaip sinonimai, bet tarp jų yra struktūrinių skirtumų.
Ponzi schema
- Centralizuota: vienas organizatorius (ar maža grupė) valdo visus pinigus
- Dalyviai mano, kad jų pinigai investuojami
- „Pelnas” mokamas iš naujų dalyvių pinigų
- Dalyviai nežino, kad tai apgaulė (kol schema sugriūna)
- Pvz.: Madoff, Stanford
Piramidės schema
- Decentralizuota: kiekvienas dalyvis aktyviai verbuoja naujus narius
- Dalyviai uždirba tiesiogiai iš naujų narių mokesčių
- Aiški hierarchinė struktūra (kas verbuoja, tas uždirba)
- Dalyviai dažnai žino, kad pajamos ateina iš verbavimo
- Pvz.: „Gold Line International” (Lietuvos bankas perspėjo dėl šios schemos)
HYIP (High Yield Investment Program)
- Ponzi schemos forma, veikianti internetu
- Turi svetainę su „vartotojo paskyra” ir tariamu investicijų portfeliu
- Žada ekstremaliai aukštą grąžą (1–5 % per dieną)
- Trumpas gyvavimo ciklas (dažniausiai kelios savaitės ar mėnesiai)
Bendra jų savybė: nė viena iš jų negeneruoja realaus pelno. Visos remiasi naujų dalyvių pinigų srautu, kuris anksčiau ar vėliau išsenka.
Kodėl žmonės vis dar patenka į Ponzi schemas 2026 m.
Informacijos apie sukčiavimą yra daugiau nei bet kada. Internete, žiniasklaidoje, socialiniuose tinkluose. Vis dėlto Ponzi schemos klesti. 2026 m. sausį buvo užfiksuota 15 naujų bylų su bendru nuostoliu suma siekiančia 1,8 mlrd. dolerių. Kodėl?
1. Godumas ir nerealūs lūkesčiai
Pažadas uždirbti 10 000 € iš 1 000 € per mėnesį yra patrauklesnis nei realistiška 8–10 % metinė grąža iš ETF. Emocijos nugali logiką, ypač kai žmogus mato „įrodymą” (pirmasis mokėjimas, draugo sėkmės istorija).
2. FOMO (baimė praleisti progą)
„Visi uždirba, o aš ne.” Šis jausmas verčia žmones priimti sprendimus, kurių normaliai niekada nepriimtų. Ponzi organizatoriai sąmoningai kuria skubumo atmosferą: ribotos vietos, kaina kils, paskutinė galimybė.
3. Socialinis įrodymas
Kai draugas, giminaitis ar gerbimas žmogus sako „aš investavau ir gavau pinigus”, tai turi didesnę galią nei bet koks finansinis straipsnis. Ponzi schemos greitai plinta per artimus socialinius tinklus, nes pasitikėjimas pažįstamu žmogumi atima kritinį mąstymą.
4. Finansinio raštingumo trūkumas
Daugelis žmonių nežino, kokia yra realistiška investicijų grąža. Jei niekada neinvestavote ir nesuprantate, kad S&P 500 per metus duoda vidutiniškai 8–10 %, tai 5 % per dieną gali atrodyti „normaliai”. Trūkstant orientyro, neįmanoma atskirti realybės nuo fikcijos.
5. Sudėtinga terminologija kaip skydas
„Kvantitatyvinis AI algoritmas”, „blockchain pagrįsta decentralizuota finansų sistema”, „multi-asset arbitražo strategija”. Šie terminai skamba profesionaliai, ir daugelis žmonių nedrįsta klausti „o ką tai reiškia?”, bijodami pasirodyti nekompetentingi. Organizatoriai tuo naudojasi.
6. Šiuolaikinė technologijų apvalga
2026 m. Ponzi schemos neatrodo kaip 1920 m. Ponci kontora. Jos turi:
- Profesionalias svetaines su realaus laiko „investicijų dashboardais”
- Mobiliąsias programėles
- Aktyvius Telegram ir Discord kanalus su tūkstančiais narių
- Tariamų auditų ir sertifikatų kopijas
- „KYC” (Know Your Customer) procesus, kurie sukuria reguliuojamos institucijos iliuziją
Technologijos padarė apgaulę labiau įtikinamą, ne mažiau.
Psichologija už Ponzi schemos: kodėl protas mus apgaudinėja
Ponzi schemos eksploatuoja konkrečius psichologinius mechanizmus:
Patvirtinimo šališkumas (Confirmation bias)
Kai jau investavote, ieškote informacijos, patvirtinančios, kad priėmėte teisingą sprendimą. Neigiamą informaciją ignoruojate arba racionalizuojate: „tas blogas atsiliepimas parašytas konkurento”, „jie tiesiog pavydi”.
Nuostolių baimė (Loss aversion)
Net kai pradeda kilti įtarimų, žmonės neatsiima pinigų, nes bijo „prarasti” jau uždirbtą „pelną” (kuris iš tikrųjų niekada nebuvo realus).
Bandos instinktas
Jei mano aplinkoje visi investuoja ir visi patenkinti, tikriausiai tai saugu. Ši logika veikia daugelyje gyvenimo sričių, bet finansuose ji gali būti pražūtinga.
Autoriteto galia
Ponzi organizatoriai dažnai pozicionuoja save kaip ekspertus, turtingus verslininkus, „buvusius bankų darbuotojus”. Madoff buvo buvęs NASDAQ pirmininkas. Autoritetas mažina kritinį mąstymą.
Šviežumo efektas (Recency bias)
„Schema veikia jau 6 mėnesius, vadinasi, ji patikima.” Bet Madoff schema veikė dešimtmečiais. Veikimo trukmė neįrodo teisėtumo.
12 konkrečių požymių, kad tai Ponzi schema
Prieš investuodami bet kur, pereikite per šį sąrašą. Kuo daugiau taškų atitinka, tuo didesnė tikimybė, kad tai Ponzi:
- Žadama fiksuota, garantuota grąža nepriklausomai nuo rinkos sąlygų
- Grąža neįprastai aukšta (daugiau nei 1–2 % per mėnesį yra raudonas signalas)
- Nėra reguliatoriaus licencijos (nerandama Lietuvos banko, SEC, FCA registre)
- Investicijų strategija neaiški arba paaiškinta vien miglotais terminais
- Spaudimas investuoti greitai: „tik šiandien”, „liko 10 vietų”, „kaina kils”
- Didelės premijos už draugų pritraukimą (referral bonusai 5–20 %)
- Sunku atsiimti pinigus: delsiama, prašoma papildomų mokėjimų, keičiamos taisyklės
- Organizatoriai anonimiški arba jų tapatybė nepatikrinama
- Nėra nepriklausomo audito ar finansinių ataskaitų
- Pernelyg tobuli rezultatai: kiekvieną mėnesį tas pats pelnas, jokių nuostolių, jokių svyravimų
- Mokėjimai priimami tik kriptovaliutomis ar per sunkiai atsekamas sistemas
- Svetainės domenas registruotas neseniai (prieš kelis mėnesius), nėra fizinio adreso
Jei atitinka 3 ar daugiau punktų, neinvestuokite. Jei atitinka 5 ar daugiau, beveik neabejotinai tai Ponzi.
Kaip apsisaugoti: praktinis veiksmų planas
1. Tikrinkite licencijas prieš kiekvieną investiciją
Lietuvos banko svetainėje galima rasti perspėjimus ir naudingą informaciją apie nelegaliai veikiančius subjektus. SEC (JAV), FCA (Didžioji Britanija), BaFin (Vokietija) turi panašius registrus.
Jei platformos nėra jokiame reguliatoriaus registre, neinvestuokite.
2. Taikykite „per gerai, kad būtų tiesa” taisyklę
Realios investicijų grąžos orientyrai:
- Indėliai bankuose: 2–4 % per metus
- Obligacijos: 3–6 % per metus
- P2P skolinimas: 10–15 % per metus (su žymia rizika)
- Akcijų rinka (ETF): 8–10 % per metus ilguoju laikotarpiu
- Nekilnojamojo turto nuoma: 4–8 % per metus
Kas nors žada 10 % per mėnesį? Tai 120 % per metus. Joks teisėtas verslas pasaulyje nuosekliai negeneruoja tokios grąžos.
3. Klauskite „iš kur ateina pelnas?”
Jei negalite gauti aiškaus, suprantamo ir patikrinamo atsakymo, tai perspėjimo signalas. Teisėtos investicijos turi aiškų pelno šaltinį: įmonės augimas (akcijos), palūkanos (obligacijos), nuomos pajamos (NT), platformos komisiniai (P2P).
4. Niekada neinvestuokite daugiau, nei galite sau leisti prarasti
Tai taisyklė bet kokioms investicijoms, bet ypač svarbi, kai investicija atrodo „per gera”. Jei praradę šią sumą turėsite problemų su nuoma ar maisto pirkimu, neinvestuokite.
5. Nepasitikėkite vien socialiniais įrodymais
„Mano draugas uždirbo” nereiškia, kad tai teisėta. Ponzi schemose pirmieji dalyviai iš tiesų gauna pinigus (iš vėlesnių dalyvių lėšų). Tai nepatvirtina schemos teisėtumo, tai patvirtina, kad ji dar nesugriovė.
6. Ieškokite nepriklausomų šaltinių
Ne platformos svetainėje, ne jų Telegram grupėje, o nepriklausomuose forumuose, žiniasklaidoje, reguliatorių svetainėse. Jei apie platformą nieko nerašo patikimi šaltiniai, tai perspėjimo ženklas.
7. Skirkite laiko, prieš priimdami sprendimą
Teisėtos investicijos niekur nebėga. Jei kas nors spaudžia jus investuoti „dabar arba niekada”, atsakymas turėtų būti „niekada”.
Ką daryti, jei jau esate Ponzi schemos dalyvis
Jei įtariate, kad jūsų investicija yra Ponzi schema:
Žingsnis 1. Bandykite atsiimti pinigus
Jei platforma dar veikia, pateikite išmokėjimo prašymą iš karto. Nedelskite. Kuo ilgiau laukiate, tuo mažesnė tikimybė atgauti lėšas.
Žingsnis 2. Dokumentuokite viską
- Ekrano nuotraukos sąskaitos, sandorių, komunikacijos
- Mokėjimo patvirtinimai (bankiniai pavedimai, kriptovaliutų sandoriai)
- Svetainės turinio kopijos (svetainė gali dingti bet kurią akimirką)
- Visa korespondencija su organizatoriais
Žingsnis 3. Kreipkitės į institucijas
Lietuvoje:
- Lietuvos bankas — priima pranešimus apie nelegalią finansinę veiklą
- Finansinių nusikaltimų tyrimo tarnyba (FNTT) — tiria finansinius nusikaltimus
- Policija — galite pateikti pareiškimą dėl sukčiavimo
ES ir tarptautiniu mastu:
- SEC (JAV), FCA (Didžioji Britanija), ESMA (ES) — atitinkami reguliatoriai
Žingsnis 4. Neinvestuokite daugiau
Net jei platforma vis dar rodo „pelną” jūsų sąskaitoje ir ragina įnešti daugiau, to nedarykite. Skaičiai ekrane nėra realūs pinigai, kol jie neatsidūrė jūsų banko sąskaitoje.
Žingsnis 5. Perspėkite kitus
Jei pritraukėte šeimos narius ar draugus, praneškite jiems apie riziką. Tai gali būti nepatogus pokalbis, bet geriau jis nei tai, ką jausitės, jei jie praras pinigus.
Ponzi schemos Lietuvoje: ko mokė istorija
Lietuva nėra atspari Ponzi schemoms. Keletas žinomiausių atvejų:
MMM-2011 / MMM Global
Rusų kilmės finansinė piramidė, vadovauta Sergejaus Mavrodi, Lietuvoje veikė nuo maždaug 2012 m. 2015 m. pareigūnai oficialiai nutraukė piramidės veiklą.
Po MMM žlugimo kai kuriems nukentėjusiesiems buvo siūloma „investuoti” į naujas schemas, kas rodo, kad sukčiai taikėsi į jau pažeidžiamus žmones.
Gold Line International
Lietuvos bankas perspėjo gyventojus dėl įtariamos „Gold Line International” finansinės piramidės ir kreipėsi į Generalinę prokuratūrą. Lietuvos banko atstovas pabrėžė, kad Lietuvoje išimtinę teisę priimti indėlius ir kitas grąžintinas lėšas iš neprofesionalių rinkos dalyvių turi tik licencijuotos kredito įstaigos.
AI.Marketing
Šiuolaikinė finansinė piramidė, pristatyta kaip „dirbtinio intelekto reklamos platforma”, kuri tariamai automatiškai uždirba iš reklamos kampanijų. Nemažai lietuvių investuotojų prarado pinigus.
Šie atvejai rodo aiškų modelį: schemos keičia pavadinimus ir technologijas, bet veikimo principas lieka tas pats.
Šiuolaikinės Ponzi schemos: kaip jos atrodo 2026 m.
Ponzi schemos evoliucionavo. 2026 m. jos retai primena senovišką „investicinį fondą”. Dažniausios šiuolaikinės formos:
Kriptovaliutų Ponzi
Pristatoma kaip „naujas tokenas”, „DeFi protokolas” ar „kriptovaliutų prekybos botas”. 2025 m. Teksase buvo nustatyta 300 mln. dolerių kriptovaliutų Ponzi schema, nukreipta prieš daugiau nei 40 000 investuotojų.
Socialinių tinklų „investicijų guru”
TikTok, Instagram, YouTube kūrėjai, kurie demonstruoja prabangų gyvenimą ir kviečia „prisijungti prie investicijų grupės”. Dažnai tai yra tiesiog gražiai supakuota piramidė.
Forex ir CFD schemos
Nelicencijuotos platformos, siūlančios „automatinę forex prekybą” su garantuota grąža. 2025 m. Lietuvos bankas perspėjo dėl keturių nelegaliai veikiančių platformų.
„Passive income” programos
Platformos, žadančios pasyvias pajamas už „minimalią investiciją”. Dažnai veikia per Telegram grupes, kur rodomi tariami „mokėjimų įrodymai”.
MLM (daugiapakopis marketingas) su investiciniu elementu
Ne visos MLM kompanijos yra piramidės, bet kai MLM struktūra derinama su „investiciniu produktu” (pirkite mūsų tokeną, pirkite mūsų programą, ir rekomenduokite kitiems), tai dažnai virsta Ponzi.
Finansinio raštingumo pagrindai: apsauga nuo Ponzi
Geriausias vaistas nuo Ponzi schemos yra žinios. Štai 7 principai, kuriuos kiekvienas turėtų žinoti:
1. Grąža ir rizika yra neatsiejamos
Aukštesnė grąža visada reiškia aukštesnę riziką. Jei kas nors siūlo aukštą grąžą „be rizikos”, jie arba meluoja, arba nesupranta, ką sako.
2. Sudėtinės palūkanos veikia lėtai, bet galingai
Realus turtas kuriamas per dešimtmečius reguliariai investuojant nedideles sumas. 200 € per mėnesį, investuoti į globalų ETF su 8 % vidutine metine grąža, per 25 metus virsta maždaug 175 000 €. Tai yra realu. 1 000 €, kurie per mėnesį virsta 10 000 €, nėra realu.
3. Diversifikacija yra apsauga
Neinvestuokite visko į vieną vietą. Jei viena investicija nepasiteisina, kitos kompensuoja.
4. Reguliuojamos platformos yra jūsų apsauga
Swedbank, SEB, Luminor, Interactive Brokers, Revolut, tai platformos, prižiūrimos reguliatorių. Jūsų vertybiniai popieriai laikomi atskirai nuo platformos turto. Net jei platforma bankrutuotų, jūsų akcijos ir ETF liktų jūsų nuosavybė.
5. Investuokite tik tai, ką suprantate
Jei negalite paaiškinti, kaip jūsų investicija generuoja pelną, neinvestuokite. Tai nėra gėda, tai yra protingas sprendimas.
6. Skirkite laiko tyrimui
30 minučių, skirtų platformos patikrinimui (licencija, atsiliepimai, reguliatoriaus registras), gali apsaugoti nuo tūkstančių eurų nuostolių.
7. Mokykitės nuolat
Lietuvoje yra gerų nemokamų šaltinių: investavimas.lt, Buliaus anatomija, Financial Lithuanians, finansistas.net. Kelios valandos per mėnesį, skirtos finansiniam raštingumui, yra viena pelningiausių investicijų, kokias galite padaryti.
Saugios investavimo alternatyvos vietoj Ponzi pažadų
| Priemonė | Vidutinė metinė grąža | Rizikos lygis | Minimali suma |
|---|---|---|---|
| Bankų indėliai | 2–4 % | Labai žema (drausti iki 100 000 €) | Nuo 1 € |
| Vyriausybės obligacijos | 3–5 % | Žema | Nuo 100 € (per ETF) |
| Globalūs ETF fondai (VWCE, IWDA) | 8–10 % | Vidutinė | Nuo ~100 € |
| P2P skolinimas (Finbee, SAVY) | 10–15 % | Vidutinė–aukšta | Nuo 10 € |
| NT platformos (Profitus, InRento) | 6–12 % | Vidutinė | Nuo 100 € |
| Dividendinės akcijos | 3–6 % (dividendai) + kainos augimas | Vidutinė | Nuo 1 € (trupmeninės) |
Visos šios priemonės yra reguliuojamos, skaidrios ir turi aiškų pelno šaltinį. Nė viena iš jų nežada 5 % per dieną, bet nė viena iš jų ir nedingsta per naktį su jūsų pinigais.
Teisinis kontekstas: kokios pasekmės Ponzi organizatoriams
Ponzi schemos organizavimas yra baudžiamasis nusikaltimas. Lietuvoje tai kvalifikuojama kaip vertimasis neteisėta finansine veikla ir sukčiavimas. Pasekmės:
- Lietuvoje: baudžiamoji atsakomybė, laisvės atėmimas, turto konfiskavimas. MMM organizatoriai Lietuvoje buvo nuteisti.
- JAV: Bernie Madoff gavo 150 metų, Allen Stanford, 110 metų kalėjimo.
- ES: kiekviena šalis taiko savo baudžiamąją teisę, bet ES direktyvos reikalauja griežtų sankcijų už finansinį sukčiavimą.
Dalyviai (investuotojai) paprastai nėra baudžiami, nebent jie aktyviai verbavo kitus žinodami, kad tai apgaulė. Bet prarastų pinigų atgavimas yra sudėtingas ir dažnai nepavyksta pilnai: Stanford aukos po 16 metų atgavo tik dalį savo prarastų lėšų.
Apibendrinimas
Ponzi schema yra viena seniausių, paprasčiausių ir vis dar veiksmingiausių finansinių apgavysčių. Nuo Charles Ponzi 1920 m. iki kriptovaliutų „investicinių botų” 2026 m., principas nesikeičia: seniems dalyviams mokama iš naujų dalyvių pinigų, kol naujų dalyvių nebelieka ir viskas sugriūva.
Pagrindinės taisyklės, kurios apsaugo:
- Jei žada garantuotą aukštą grąžą, tai apgaulė. Be išimčių. Reali investicijų grąža yra 5–10 % per metus, ne per mėnesį.
- Tikrinkite reguliatoriaus licenciją. Lietuvos banko svetainė, SEC, FCA, tai užtrunka 5 minutes.
- Klauskite, iš kur ateina pelnas. Jei atsakymas neaiškus, neinvestuokite.
- Nepasitikėkite vien socialiniais įrodymais. „Draugas gavo pinigus” nereiškia, kad sistema teisėta.
- Investuokite per reguliuojamas platformas (Swedbank, SEB, Interactive Brokers, Revolut) į ETF, akcijas, obligacijas.
- Mokykitės. Finansinis raštingumas yra pigiausia ir efektyviausia apsauga nuo sukčiavimo.
Ponzi schemos egzistuoja, nes žmonės nori tikėti stebuklais. Reali investicijų galia nėra stebuklas, tai matematika, disciplina ir laikas. Ir tai veikia kur kas geriau nei bet koks pažadas iš anonimo internete.